Nog niet zo lang geleden betekende bankieren: in de rij staan bij een filiaal, formulieren invullen en wachten tot een overboeking was verwerkt. Anno 2026 past je complete bank in je broekzak. Digitaal bankieren 2026 draait om apps, direct betalen en slimme tools die je helpen grip te houden op je geld — waar je ook bent.
De digitalisering van het bankwezen gaat razendsnel. Traditionele banken investeren miljarden in hun apps, terwijl nieuwe online banken zonder één fysiek filiaal miljoenen klanten trekken. Voor consumenten betekent dat meer gemak, meer keuze en vaak lagere kosten.
Maar er zijn ook schaduwzijden: cybercriminelen worden steeds geraffineerder en niet iedereen kan even goed meekomen met de digitale vaart. In dit artikel lees je hoe digitaal bankieren werkt, waar je op moet letten en hoe je er het maximale uithaalt.
Belangrijkste punten
- Digitaal bankieren 2026 betekent: je complete bankzaken regelen via app of website, zonder filiaalbezoek.
- Betalen met je telefoon, direct overboeken en realtime inzicht in je uitgaven zijn de standaard geworden.
- Nieuwe online banken concurreren met traditionele banken op gemak, kosten en innovatie.
- Veiligheid is cruciaal: gebruik tweestapsverificatie, sterke wachtwoorden en wees alert op phishing.
- Slimme budgettools in bank-apps helpen je sparen, categoriseren en financiële doelen halen.
Digitaal bankieren 2026: van filiaal naar smartphone
De verschuiving van fysiek naar digitaal bankieren is een van de ingrijpendste veranderingen in de financiële wereld van de afgelopen decennia. Bankfilialen sluiten in hoog tempo hun deuren: wat overblijft zijn advieskantoren voor complexe zaken als hypotheken. Voor dagelijkse bankzaken is de app de nieuwe standaard geworden.
Die app kan inmiddels veel meer dan saldo checken. Je boekt geld direct over — vaak binnen seconden, ook in het weekend — scant QR-codes om te betalen, vraagt een nieuwe pinpas aan en regelt verzekeringen. Sommige apps analyseren automatisch je uitgavenpatroon en waarschuwen je als je budget dreigt te overschrijden. Zelfs het aanvragen van een kleine lening of het openen van een spaarrekening regel je tegenwoordig volledig vanuit je luie stoel.
Tegelijk zijn er volledig digitale banken opgestaan die nooit een filiaal hebben gehad. Zij trekken vooral jongeren met een strak design, lage kosten en innovatieve functies. Traditionele banken reageren door hun eigen apps te verbeteren en soms aparte digitale merken te lanceren. De concurrentie is in het voordeel van de klant: overstappen is nog nooit zo eenvoudig geweest, en loyaliteit wordt steeds minder vanzelfsprekend.
Overstappen wordt makkelijker
Met overstapservices verhuizen je automatische incasso’s en salaris in één keer mee naar je nieuwe bank.
Betalen in 2026: sneller en veelzijdiger
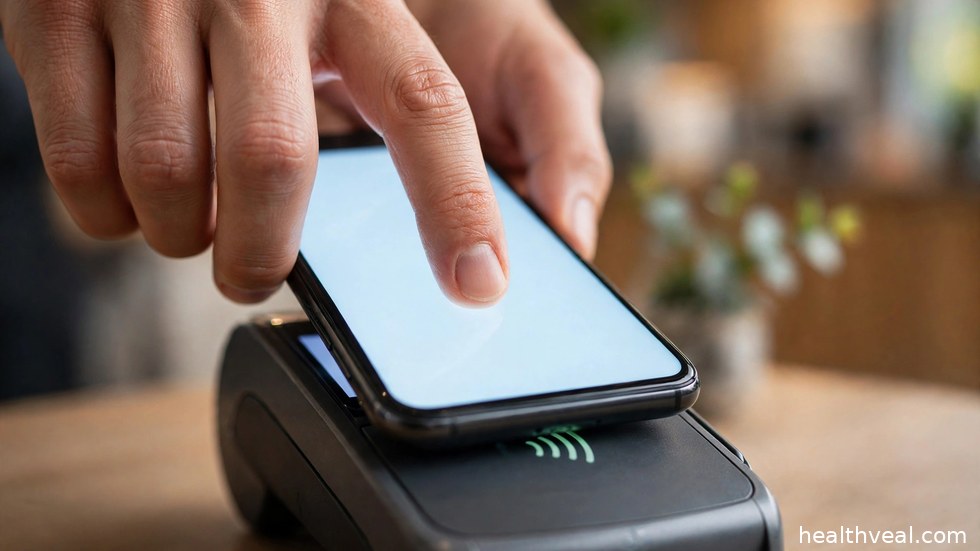
Betalen is misschien wel het meest zichtbare deel van digitaal bankieren. Contactloos betalen met pinpas of telefoon is volledig ingeburgerd; contant geld speelt in het dagelijks leven een steeds kleinere rol. In winkels, horeca en openbaar vervoer is de telefoon of smartwatch vaak al genoeg.
Daarachter schuilt een wereld van innovatie. Directe overboekingen tussen banken gaan in seconden, ook internationaal binnen Europa en zelfs in het weekend. Betaalverzoekjes via app of link maken het verdelen van een restaurantrekening kinderspel. En nieuwe technieken, zoals betalen met gezichtsherkenning of via QR-codes, winnen terrein.
Voor ondernemers zijn er eveneens grote stappen gezet. Kleine bedrijven accepteren betalingen via een smartphone met een simpele kaartlezer, zonder dure kassa. Facturen worden digitaal verstuurd en automatisch verwerkt. De drempel om professioneel te ondernemen is daardoor lager dan ooit. Zelfs op markten en bij foodtrucks is pinnen inmiddels de normaalste zaak van de wereld.
Betalen zonder pinpas
Smartphone, smartwatch en zelfs ringen vervangen steeds vaker de traditionele pinpas aan de kassa.
Veilig bankieren: zo bescherm je jezelf
Met al dat gemak komt verantwoordelijkheid. Cybercriminelen richten zich steeds vaker op bankklanten via phishing: valse e-mails, sms’jes of telefoontjes waarmee ze je inloggegevens proberen te ontfutselen. De trucs worden steeds overtuigender, inclusief nagemaakte bankwebsites en valse klantenservice-chats die nauwelijks van echt te onderscheiden zijn.
De gouden regels zijn simpel maar essentieel. Deel nooit je inloggegevens of codes met iemand anders — ook niet als iemand zich overtuigend voordoet als bankmedewerker. Klik niet op links in onverwachte berichten, maar ga zelf naar de app of website van je bank. Gebruik overal waar het kan tweestapsverificatie en kies sterke, unieke wachtwoorden, bij voorkeur beheerd met een wachtwoordmanager.
Banken investeren fors in beveiliging: van biometrische inlog tot slimme fraude-detectie die verdachte transacties automatisch blokkeert. Toch blijft de mens de zwakste schakel. Wie alert is en gezond wantrouwen koestert tegenover onverwachte verzoeken, is al een heel eind. Twijfel je over een bericht? Bel je bank dan zelf via het officiële nummer — nooit via een nummer uit een verdacht bericht.
Herken phishing
Banken vragen nooit om inloggegevens via e-mail of sms; twijfel je, neem dan zelf contact op.
Slimme tools: je bank als financieel coach
Moderne bank-apps zijn veel meer dan een digitale portemonnee; ze ontwikkelen zich tot persoonlijke financiële coaches. Automatische categorisering laat in één oogopslag zien waar je geld naartoe gaat: zoveel aan boodschappen, zoveel aan vervoer, zoveel aan abonnementen. Dat inzicht is de eerste stap naar betere financiële keuzes.
Daarnaast helpen spaardoelen en automatische regels je om systematisch opzij te zetten. Rond bedragen af naar boven en spaar het verschil, of laat elke maand automatisch een vast bedrag naar je spaarrekening overboeken. Kleine automatismen leveren over een jaar verrassend veel op.
Sommige apps gaan nog verder met voorspellingen: op basis van je patroon waarschuwen ze voor een dreigend roodstand of adviseren ze over een beter passende rekening. Kritisch blijven is wel verstandig: de app kent je cijfers, maar niet je leven. Grote beslissingen neem je zelf, met de data als hulpmiddel. Zie de slimme functies als een assistent, niet als een adviseur die alles voor je beslist.
Automatisch sparen
Laat elke maand direct na je salaris een vast bedrag naar je spaarrekening overboeken; wat je niet ziet, mis je niet.
Voor wie digitaal lastig is
Niet iedereen kan even makkelijk meekomen met de digitale vaart. Vooral ouderen en mensen met beperkte digitale vaardigheden kunnen zich buitengesloten voelen als filialen sluiten en alles via een app moet. Dat is een reëel maatschappelijk probleem dat aandacht verdient.
Gelukkig zijn er initiatieven: banken bieden speciale hulptelefoons, bibliotheken organiseren cursussen digitaal bankieren en er bestaan vereenvoudigde apps met grotere knoppen en minder functies. Ook mantelzorgers en familieleden kunnen helpen door samen geduldig de eerste stappen te zetten.
Ben je zelf handig met digitale zaken, dan kun je iemand in je omgeving helpen. Een uurtje samen door de app lopen, phishing-voorbeelden bespreken en belangrijke nummers opslaan: kleine moeite, groot verschil. Niemand zou door digitalisering buiten de financiële samenleving mogen vallen. Juist in een steeds digitalere wereld is omkijken naar elkaar belangrijker dan ooit.
Hulp in de bibliotheek
Veel bibliotheken bieden gratis cursussen en spreekuren waar je veilig leert omgaan met bank-apps.
Digitaal bankieren 2026 biedt ongekend gemak: je bank is altijd open, altijd bij de hand en steeds slimmer. Wie de mogelijkheden benut én de veiligheidsregels respecteert, heeft een krachtig instrument in handen voor een gezond financieel leven. Neem vandaag nog een moment om je instellingen te controleren en je wachtwoorden te versterken. De bank in je broekzak is er — gebruik hem verstandig.